
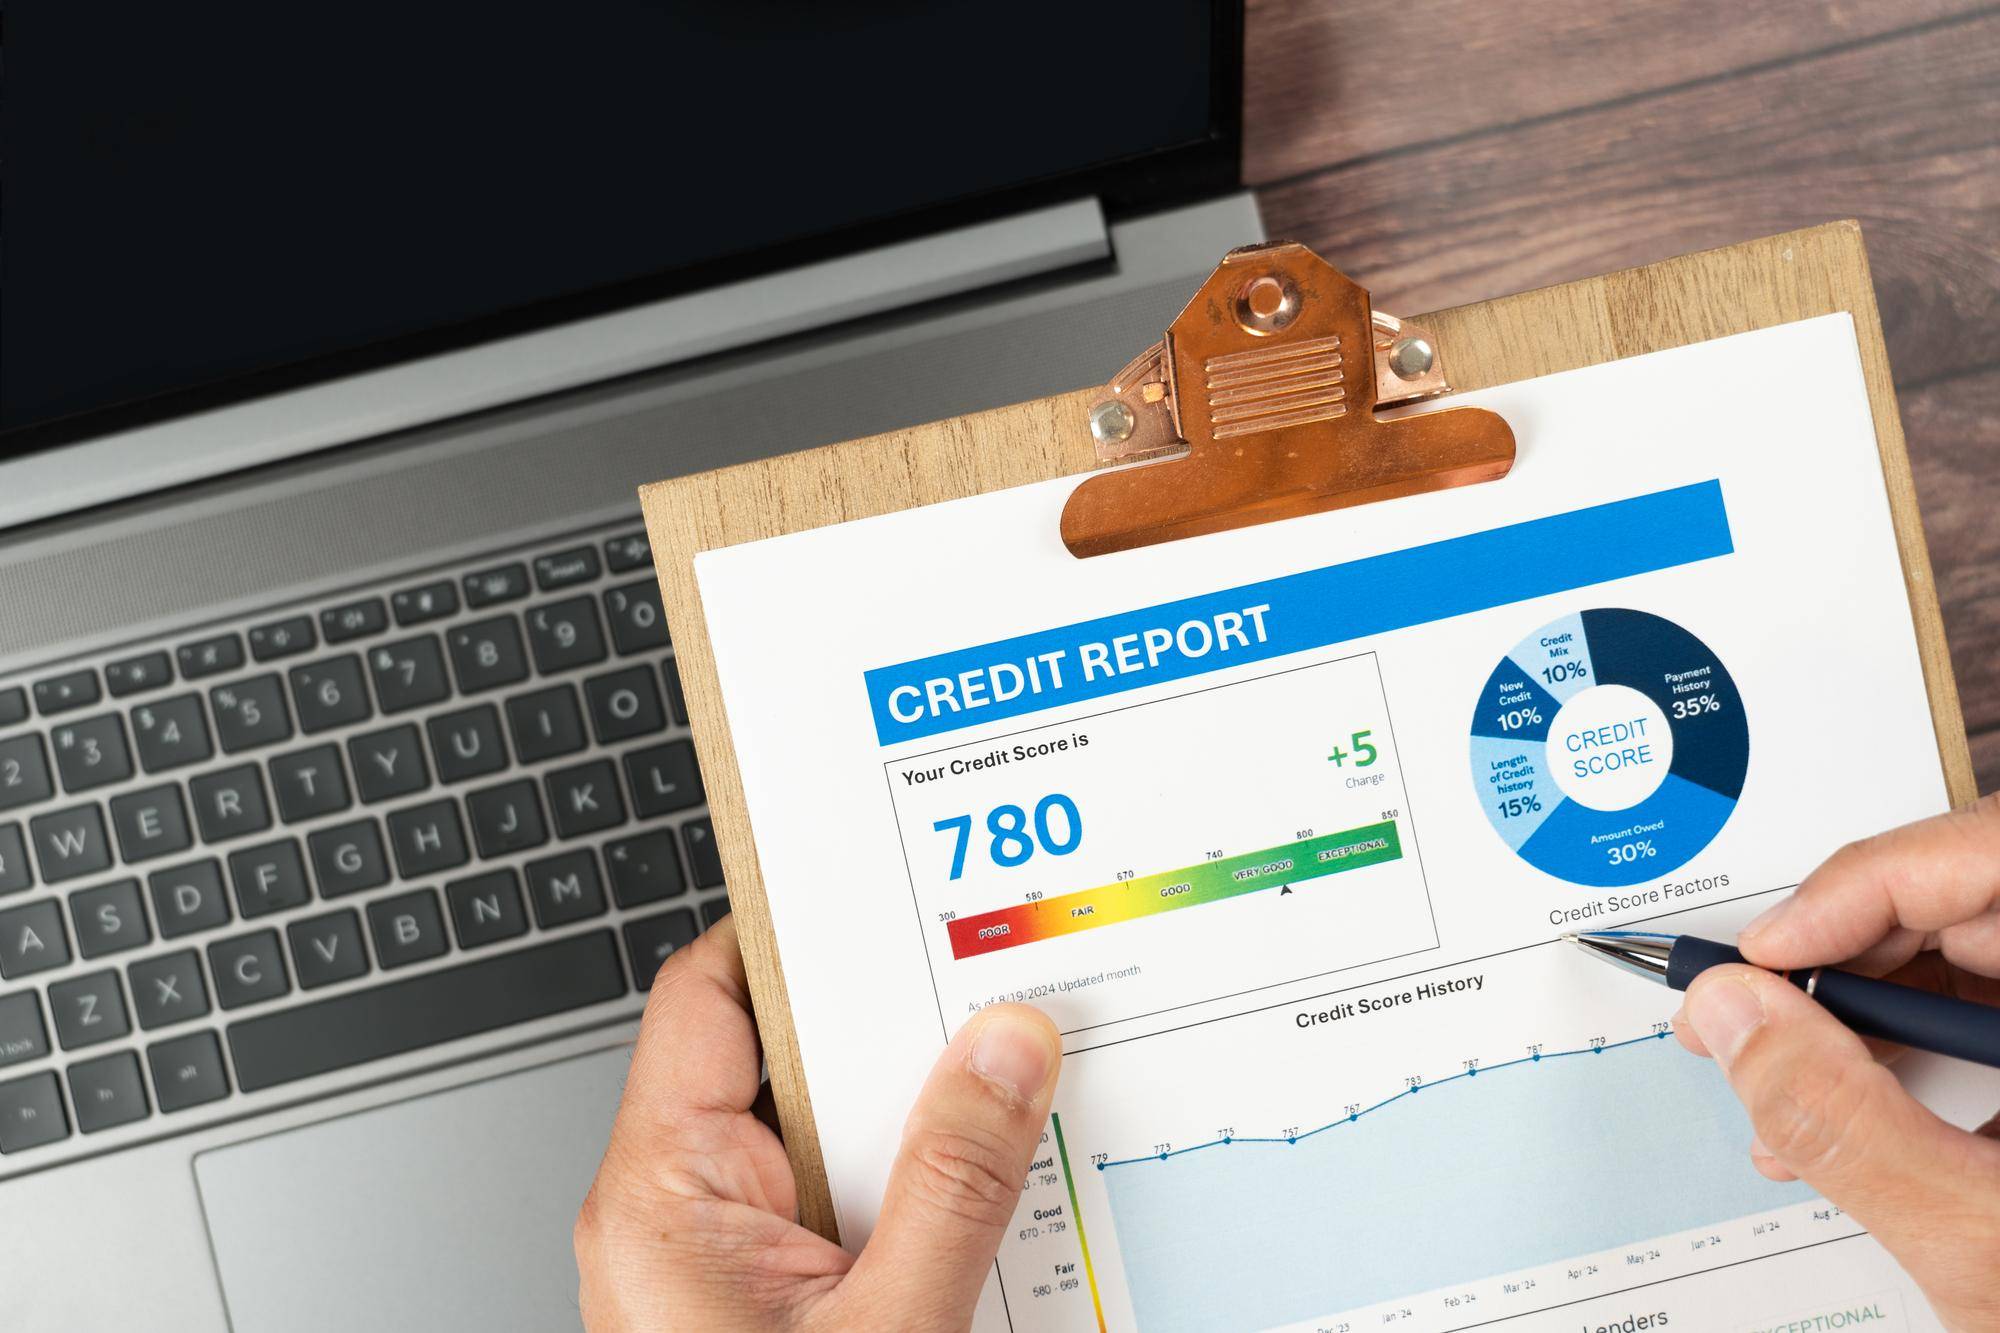
Jak zwiększyć zdolność kredytową forum radzi w codziennych sprawach

Aby zwiększyć zdolność kredytową na dziś najskuteczniej działa potrójna dźwignia: podnieś dochody, ogranicz zobowiązania i utrzymuj nienaganną historię spłat. W razie potrzeby rozważ dłuższy okres kredytowania, bo obniża ratę i ułatwia wynik w ocenie banku, pamiętając że podnosi łączny koszt długu [1][2][3][4][5]. Równocześnie ogranicz liczbę nowych wniosków kredytowych i zadbaj o rozsądny poziom limitów, ponieważ zbyt wysokie limity oraz częste zapytania potrafią istotnie osłabiać ocenę klienta [6][7][2].
Czym jest zdolność kredytowa i jak działa ocena banku?
Zdolność kredytowa to realna ocena, czy spłacisz kredyt wraz z odsetkami w terminach określonych w umowie. Bank analizuje Twoje dochody, stałe wydatki, istniejące zobowiązania oraz parametry nowego kredytu, a wynik tej analizy decyduje o decyzji i możliwej kwocie finansowania [7][4][8].
Mechanizm obliczania jest prosty w założeniach. Instytucja szacuje dochód rozporządzalny, odejmuje koszty utrzymania gospodarstwa i raty aktywnych zobowiązań, po czym sprawdza, czy po tych odjęciach zostaje bufor wystarczający na nową ratę i ryzyka współtowarzyszące kredytowi [7][4][8].
Na wynik wpływają m.in. dochód netto, liczba osób w gospodarstwie domowym, koszty stałe, limity na kartach i w ROR, aktualne raty, okres i kwota kredytu oraz dotychczasowa historia płatnicza w BIK [7][9][4][8].
Na czym polega różnica między scoringiem BIK a zdolnością kredytową?
Scoring BIK to punktowa ocena zachowań kredytowych i nie jest równoznaczny z zdolność kredytowa. Bank w zdolności bada budżet i ryzyko, a BIK ogranicza się do czterech filarów: terminowości spłat, sposobu korzystania z produktów kredytowych, poziomu zadłużenia i intensywności wnioskowania o nowe finansowanie [6].
W praktyce wysoki wynik w BIK może wzmacniać wiarygodność, ale sam nie przesądza o wyniku, ponieważ ostateczna ocena zdolności zależy od relacji dochodów do kosztów i struktury obowiązkowych wydatków oraz parametrów planowanego kredytu [7][4][8].
Jakie czynniki najbardziej wpływają na Twoją zdolność kredytową?
- Dochód netto i jego stabilność. Wyższe dochody zwykle podnoszą wynik zdolności, a przewidywalne źródło zarobków wzmacnia ocenę ryzyka [1][4][10][8].
- Miesięczne koszty utrzymania i liczba osób w gospodarstwie. Im większe obciążenia budżetu domowego, tym mniejszy bufor na nową ratę [7][9][8].
- Aktywne zobowiązania. Aktualne raty kredytów obniżają wolne środki, więc pogarszają zdolność [7][8].
- Limity na kartach i w koncie. Nawet niewykorzystane w wysokiej kwocie mogą działać negatywnie w ocenie banku i w analizach ryzyka [7][2][6].
- Parametry nowego kredytu. Dłuższy okres spłaty obniża ratę i zwykle podnosi zdolność, lecz zwiększa łączny koszt odsetkowy [2][3][5].
- Historia spłat i zachowania kredytowe. Terminowe regulowanie rat oraz racjonalne korzystanie z produktów finansowych sprzyjają ocenie, natomiast częste składanie wniosków może pogarszać obraz w BIK [6][4].
- Czynniki jakościowe. Zawód, stanowisko i ogólna struktura budżetu domowego są elementami jakościowej oceny wiarygodności [10][4][8].
Jak szybko i bezpiecznie zwiększyć zdolność kredytową?
Skuteczny plan opiera się na trzech filarach. Podnieś dochody netto, ogranicz istniejące zobowiązania i konsekwentnie buduj pozytywną historię spłat. Taki układ działa wprost na główne algorytmy bankowe i upraszcza przejście weryfikacji [1][4].
W praktyce pomagają działania ukierunkowane na zmniejszenie miesięcznych obciążeń. Spłacaj drobne długi, zamykaj nieużywane karty i limity, rozważ konsolidację w celu uporządkowania rat oraz optymalizuj okres kredytowania pod kątem wysokości raty i ryzyka budżetowego [2][3][5].
Ogranicz składanie wielu wniosków w krótkim czasie, bo intensywne zapytania mogą obniżać punktację w BIK, co pośrednio wpływa na ocenę ryzyka w bankach [6].
Dbaj, aby aktywne limity nie były zbyt wysokie względem dochodu, ponieważ ich nadmiar obniża wolny bufor na ratę i zmniejsza wynik zdolności [7][2][6].
Im mniej aktywnych zobowiązań i im niższe miesięczne raty w relacji do dochodu, tym łatwiej poprawia się wskaźnik zdolności kredytowej i osiąga pozytywną decyzję [7][3][8].
Dlaczego wydłużenie okresu spłaty bywa pomocne?
Wydłużenie okresu spłaty obniża miesięczną ratę, co bezpośrednio zwiększa bufor w budżecie i może podnieść zdolność. Trzeba jednak liczyć się z wyższym łącznym kosztem kredytu z uwagi na dłuższy czas naliczania odsetek [2][3][5].
Jak bank liczy Twój bufor w domowym budżecie?
Bank zaczyna od dochodu rozporządzalnego, odejmuje koszty utrzymania gospodarstwa i sumę rat bieżących zobowiązań, a następnie weryfikuje, czy pozostaje wystarczająca rezerwa na nową ratę przy zachowaniu bezpiecznego poziomu ryzyka [7][4][8].
W tej kalkulacji uwzględnia się również limity kredytowe, liczbę osób na utrzymaniu i parametry planowanego kredytu, co daje pełny obraz wypłacalności w horyzoncie całej umowy [7][9][4][8].
Czy jakość źródła dochodu ma znaczenie?
Banki nie patrzą wyłącznie na samą pensję. Liczy się stabilność zatrudnienia, specyfika zawodu i stanowiska oraz przewidywalność przepływów w domowym budżecie. Te elementy wzmacniają ogólną ocenę wiarygodności i bezpieczeństwa udzielenia finansowania [10][4][8].
Co robić w codziennych sprawach, aby forumowe rady działały?
Utrzymuj terminowość płatności, ograniczaj zbędne limity, zachowuj umiar w nowych wnioskach i porządkuj domowy budżet tak, aby wykazać stabilny bufor na raty. Te nawyki, często wskazywane przez społeczności i forum, realnie poprawiają ocenę ryzyka i pomagają w codziennych sprawach związanych z finansowaniem [6][7][2][3][4][8].
Kiedy warto użyć kalkulatora zdolności kredytowej?
Narzędzie kalkulacyjne pomaga szybko sprawdzić wpływ poziomu dochodu, okresu spłaty i obciążeń na wynik zdolności oraz ułatwia dopasowanie parametrów wniosku do realnych możliwości budżetu [5].
Podsumowanie
Chcąc skutecznie zwiększyć zdolność kredytową, skoncentruj się na relacji dochodów do kosztów, porządku zobowiązań oraz jakości historii spłat. Pamiętaj, że ocena banku to nie to samo co BIK, a strategiczne obniżenie rat poprzez wydłużenie okresu spłaty może pomóc w decyzji, choć podnosi koszt całkowity. Konsekwentne działania w tych obszarach wzmacniają Twoją pozycję negocjacyjną w banku i przybliżają do bezpiecznego finansowania [7][2][1][6][3][9][10][4][8][5].
Materiały źródłowe
- https://rankomat.pl/finanse/poradniki/jak-poprawic-zdolnosc-kredytowa/
- https://mfinanse.pl/blog/10-sposobow-na-zwiekszenie-twojej-zdolnosci-kredytowej/
- https://www.bankier.pl/smart/jak-zwiekszyc-swoja-zdolnosc-kredytowa-praktyczny-poradnik
- https://www.santanderconsumer.pl/edukacja-finansowa/podstawy-finansow/zdolnosc-kredytowa-czym-jest-co-na-nia-wplywa-i-jak-ja-poprawic
- https://www.bankier.pl/smart/narzedzia/kalkulator-zdolnosci-kredytowej
- https://media.bik.pl/informacje-prasowe/859018/wnioskowanie-o-kredyt-a-scoring-bik
- https://www.erste.pl/bank-porad/kredyty/3-sposoby-na-poprawe-zdolnosci-kredytowej
- https://www.raiffeisendigital.com/pl/pl/blog/od-czego-zalezy-zdolnosc-kredytowa-.html
- https://www.money.pl/eurobank/zdaniem-eksperta/kredyty-i-pozyczki/artykul/jak;zwiekszyc;zdolnosc;kredytowa,1,0,863233.html
- https://biznes.interia.pl/finanse/news-zdolnosc-kredytowa-co-to-jest-i-jak-ja-zwiekszyc,nId,6930058
PlatynoweFinansowanie.pl to zespół doświadczonych ekspertów, którzy codziennie ułatwiają podejmowanie świadomych decyzji finansowych. Tworzymy przystępne artykuły, narzędzia i analizy, dzięki którym zrozumiesz nawet najbardziej zawiłe zagadnienia kredytowe, leasingowe czy inwestycyjne. Łączymy wiedzę z pasją i stawiamy na transparentność – bo kapitał to nie tylko pieniądze, ale potencjał do spełniania marzeń.